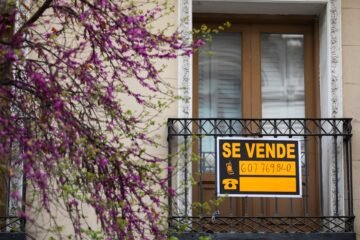
Una de las cuestiones que más problemas genera a la hora de recibir una vivienda por herencia o por donación es la liquidación del impuesto de sucesiones y donaciones, especialmente cuando la valoración de estos no se ha realizado correctamente. Sin embargo, los inmuebles heredados o donados no son los únicos que pueden venir con deudas. Los nuevos propietarios también pueden verse obligados a tener que asumir el pago del Impuesto sobre Bienes Inmuebles (IBI).
Como advierte Raúl Gómez, abogado y colaborador en el programa ‘No son horas’ de “Onda Cero”, «el adquiriente de un inmueble responde de los posibles impagos del IBI de los dos años anteriores a la compra». Algo que se debe a que la deuda queda vinculada a la vivienda, no al anterior propietario. Concretamente, si responde a una deuda acumulada en los últimos cuatro años, obligando al nuevo propietario a liquidarla para evitar embargos.
El Impuesto sobre Bienes Inmuebles, más conocido por sus siglas, IBI, aparece definido en los artículos 60 y 61 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, como un «tributo directo de carácter real que grava el valor de los bienes inmuebles«. Este deberán abonarlo aquellos que figuren como propietarios del inmueble a fecha de 1 de enero.
El nuevo propietario pasa a ser responsable subsidiario
Sin embargo, también especifica que, cuando se produce la compraventa del inmueble, la deuda por impago del IBI puede repercutir al nuevo comprador. Este hecho provoca que, según la Ley General Tributaria en la que aparece definida la hipoteca legal tácita, como explica el abogado.
Esta «establece el mecanismo por el cual los tributos que gravan bienes inscribibles, como el IBI, gozan automáticamente de preferencia frente a otros acreedores para los ejercicios del año en curso y el inmediato anterior, incluyendo como responsables subsidiarios a los posibles adquirientes o a los compradores de esos bienes», asegura el letrado.
Específicamente, la hipoteca legal tácita se convierte en una garantía para la Administración Pública de cobrar el porcentaje referente al IBI. Por ello, como recomienda Raúl Gómez, cuando se está pensando en adquirir una vivienda, es importante asegurarse «de que no debe ninguna cantidad en concepto de Impuestos de Bienes Inmuebles», pues estos pueden acabar siendo reclamados a los nuevos propietarios.
Se debe demostrar que la deuda no puede cobrarse a quien la originó
Sin embargo, precisamente en ese carácter subsidiario reside el matiz para establecer la obligación o no del anterior propietario. Pues, como asegura el abogado, «el deudor principal siempre es el vendedor si existen medios para exigirle». Por lo que la deuda solo caería en el comprador en el caso de que «la deuda no pueda cobrarse de quien la generó originalmente«.
Por ello, lo más aconsejado por los letrados a la hora de llevar a cabo la compra de un inmueble es solicitar el certificado de deudas al Ayuntamiento antes de cerrar el pacto. En este aparecerá si el vendedor liquidó previamente el IBI o si existen otro tipo de deudas vinculadas a la vivienda. En caso afirmativo, es necesario que se realice un pacto formal en el que el anterior propietario se responsabilice del pago pendiente.
«El comprador responderá solo a los ejercicios señalados en la hipoteca tácita», Raúl Gómez
Aunque también hay que tener en cuenta la prescripción del IBI, cuyo plazo general es de cuatro años según el artículo 66 de la Ley General Tributaria. Según explica el abogado, siguiendo esta disposición, la Administración Pública puede exigir su pago dentro de dicho periodo, incluso al nuevo propietario. Sin embargo, «muchas interpretaciones entienden que el comprador responderá solo a los ejercicios señalados en la hipoteca legal tácita, es decir, el año en curso y el inmediato anterior».
Esto dificulta que la Administración Pública pueda cobrar dichos impagos después de los dos años señalados. No obstante, para evitar hacer frente a este tipo de gastos imprevistos, lo que recomienda el abogado es realizar una comprobación de las deudas vinculadas al inmueble antes de llevar a cabo la compra. «Así que ya sabemos, seamos cuidadosos con estos temas porque en la vida solo hay dos cosas seguras: la muerte y los impuestos«, finaliza Raúl Gómez, abogado y colaborador en ‘No son horas’.
El letrado y colaborador del programa de radio ‘No son horas’ explica cómo el impago del Impuesto de Bienes Inmuebles puede recaer en los compradores y cómo evitarlo
Una de las cuestiones que más problemas genera a la hora de recibir una vivienda por herencia o por donación es la liquidación del impuesto de sucesiones y donaciones, especialmente cuando la valoración de estos no se ha realizado correctamente. Sin embargo, los inmuebles heredados o donados no son los únicos que pueden venir con deudas. Los nuevos propietarios también pueden verse obligados a tener que asumir el pago del Impuesto sobre Bienes Inmuebles (IBI).
Como advierte Raúl Gómez, abogado y colaborador en el programa ‘No son horas’ de “Onda Cero”, «el adquiriente de un inmueble responde de los posibles impagos del IBI de los dos años anteriores a la compra». Algo que se debe a que la deuda queda vinculada a la vivienda, no al anterior propietario. Concretamente, si responde a una deuda acumulada en los últimos cuatro años, obligando al nuevo propietario a liquidarla para evitar embargos.
El Impuesto sobre Bienes Inmuebles, más conocido por sus siglas, IBI, aparece definido en los artículos 60 y 61 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, como un «tributo directo de carácter real que grava el valor de los bienes inmuebles«. Este deberán abonarlo aquellos que figuren como propietarios del inmueble a fecha de 1 de enero.
El nuevo propietario pasa a ser responsable subsidiario
Sin embargo, también especifica que, cuando se produce la compraventa del inmueble, la deuda por impago del IBI puede repercutir al nuevo comprador. Este hecho provoca que, según la Ley General Tributaria en la que aparece definida la hipoteca legal tácita, como explica el abogado.
Esta «establece el mecanismo por el cual los tributos que gravan bienes inscribibles, como el IBI, gozan automáticamente de preferencia frente a otros acreedores para los ejercicios del año en curso y el inmediato anterior, incluyendo como responsables subsidiarios a los posibles adquirientes o a los compradores de esos bienes», asegura el letrado.
Específicamente, la hipoteca legal tácita se convierte en una garantía para la Administración Pública de cobrar el porcentaje referente al IBI. Por ello, como recomienda Raúl Gómez, cuando se está pensando en adquirir una vivienda, es importante asegurarse «de que no debe ninguna cantidad en concepto de Impuestos de Bienes Inmuebles», pues estos pueden acabar siendo reclamados a los nuevos propietarios.
Se debe demostrar que la deuda no puede cobrarse a quien la originó
Sin embargo, precisamente en ese carácter subsidiario reside el matiz para establecer la obligación o no del anterior propietario. Pues, como asegura el abogado, «el deudor principal siempre es el vendedor si existen medios para exigirle». Por lo que la deuda solo caería en el comprador en el caso de que «la deuda no pueda cobrarse de quien la generó originalmente«.
Por ello, lo más aconsejado por los letrados a la hora de llevar a cabo la compra de un inmueble es solicitar el certificado de deudas al Ayuntamiento antes de cerrar el pacto. En este aparecerá si el vendedor liquidó previamente el IBI o si existen otro tipo de deudas vinculadas a la vivienda. En caso afirmativo, es necesario que se realice un pacto formal en el que el anterior propietario se responsabilice del pago pendiente.
«El comprador responderá solo a los ejercicios señalados en la hipoteca tácita», Raúl Gómez
Aunque también hay que tener en cuenta la prescripción del IBI, cuyo plazo general es de cuatro años según el artículo 66 de la Ley General Tributaria. Según explica el abogado, siguiendo esta disposición, la Administración Pública puede exigir su pago dentro de dicho periodo, incluso al nuevo propietario. Sin embargo, «muchas interpretaciones entienden que el comprador responderá solo a los ejercicios señalados en la hipoteca legal tácita, es decir, el año en curso y el inmediato anterior».
Esto dificulta que la Administración Pública pueda cobrar dichos impagos después de los dos años señalados. No obstante, para evitar hacer frente a este tipo de gastos imprevistos, lo que recomienda el abogado es realizar una comprobación de las deudas vinculadas al inmueble antes de llevar a cabo la compra. «Así que ya sabemos, seamos cuidadosos con estos temas porque en la vida solo hay dos cosas seguras: la muerte y los impuestos«, finaliza Raúl Gómez, abogado y colaborador en ‘No son horas’.
Noticias de Economía Nacional e Internacional en La Razón